Domain koppelschnalle.de kaufen?
Wir ziehen mit dem Projekt
koppelschnalle.de um.
Sind Sie am Kauf der Domain
koppelschnalle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain koppelschnalle.de kaufen?
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
Ähnliche Suchbegriffe für Bereitstellungszinsen
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:
-
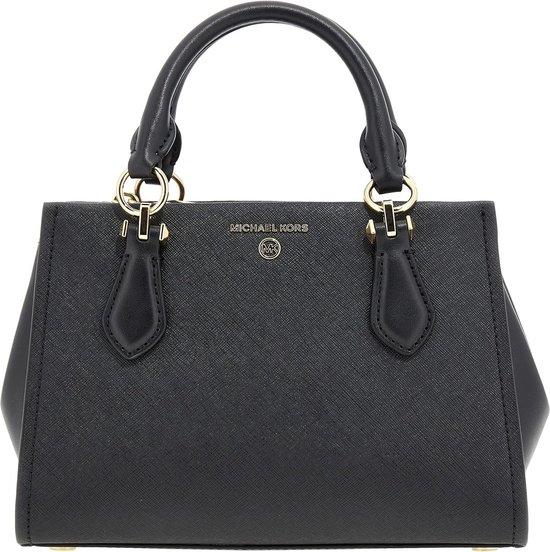
Schwarze, kleine Umhängetasche für Damen - stilvoll und praktischDiese Umhängetasche verleiht jedem Outfit einen Hauch von raffinierter Eleganz. Gefertigt aus Saffiano-Leder mit glatter Oberfläche, zeichnet sie sich durch elegante, gefaltete Seitenteile, mehrere Taschen und einen Verschluss mit Klickmechanismus für die sichere Aufbewahrung Ihrer Gegenstände aus. Perfekt, um ultra-feminine Looks zu vervollständigen.432,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
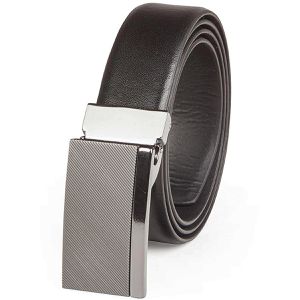
Lindenmann Gürtel Ledergürtel 1000323, schwarz, mit Koppelschnalle, Rindsleder, Länge 110 cmKoppelschnalle zur individuellen Größeneinstellung sowie zum einfachen Öffnen & Schließen Mit robuster, nickelfreier Metallschnalle für einen stabilen Verschluss 3 cm breiter Gürtel aus bombiertem Rindsleder für alle gängigen Arbeitshosen Merkmale: Gürtellänge: 110cm Verschlussart: mit Koppelschnalle, mit Schnellverschluss Material: Echt Leder Farbe: schwarz geeignet für: Herren, Damen weitere Produktinformationen: Material Schnalle: Metall24,86 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
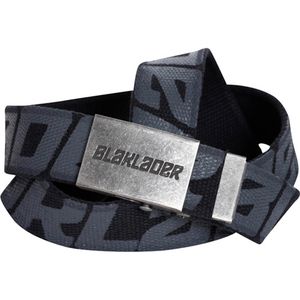
Blakläder Gürtel 4033, schwarz, mit Koppelschnalle, aus Baumwolle, Länge 125 cmKoppelschnalle zur individuellen Größeneinstellung sowie zum einfachen Öffnen & Schließen Mit robuster Metallschnalle für einen stabilen Verschluss 4 cm breiter Gürtel aus Baumwolle für angenehmen Tragekomfort Metall-Koppelschnalle mit Blakläder-Prägung auf Koppel und Gürtelband Auch für Outdooraktivitäten wie Wandern, Survival, Campen, sowie als taktischer Gürtel und für Militär geeignet Merkmale: Gürtellänge: 125 cm Verschlussart: mit Koppelschnalle, mit Schnellverschluss Material: Baumwolle Farbe: schwarz geeignet für: Herren, Damen weitere Produktinformationen: Material Schnalle: Metall Materialzusammensetzung Gürtel: Baumwolle28,79 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
-
Wann muss ich bereitstellungszinsen zahlen?
Bereitstellungszinsen fallen an, wenn ein Kreditnehmer eine zugesagte Darlehenssumme nicht vollständig in Anspruch nimmt, obwohl er dazu vertraglich verpflichtet ist. Diese Zinsen dienen als Ausgleich für entgangene Zinseinnahmen der Bank, da das Geld nicht wie geplant genutzt wird. Die genauen Konditionen für Bereitstellungszinsen sind im Darlehensvertrag festgelegt und können je nach Bank und Vertrag variieren. Es ist wichtig, sich vor Vertragsabschluss über die Bedingungen für Bereitstellungszinsen zu informieren, um unangenehme Überraschungen zu vermeiden. In der Regel werden Bereitstellungszinsen fällig, sobald die vereinbarte Auszahlungsfrist überschritten wird. **
Wie hoch sind die bereitstellungszinsen?
Die Höhe der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des noch nicht ausgezahlten Darlehensbetrags. Diese Zinsen werden fällig, wenn ein Kredit bereits genehmigt wurde, aber noch nicht vollständig abgerufen wurde. Die Bereitstellungszinsen dienen dazu, die Bank für die Bereithaltung des Darlehensbetrags zu entschädigen. Es ist daher wichtig, die genauen Konditionen im Kreditvertrag zu prüfen, um unerwartete Kosten zu vermeiden. **
Wie hoch dürfen bereitstellungszinsen sein?
Wie hoch Bereitstellungszinsen sein dürfen, hängt von verschiedenen Faktoren ab. Generell gibt es keine gesetzliche Obergrenze für Bereitstellungszinsen, jedoch müssen sie angemessen sein. In der Regel bewegen sich Bereitstellungszinsen zwischen 0,25% und 0,5% pro Monat. Bei Baufinanzierungen können sie jedoch auch höher ausfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls mit dem Anbieter zu verhandeln, um überhöhte Zinsen zu vermeiden. In jedem Fall sollten Verbraucher darauf achten, dass die Bereitstellungszinsen transparent und nachvollziehbar sind. **
Top-Angebote
Produkte zum Begriff Bereitstellungszinsen:
-
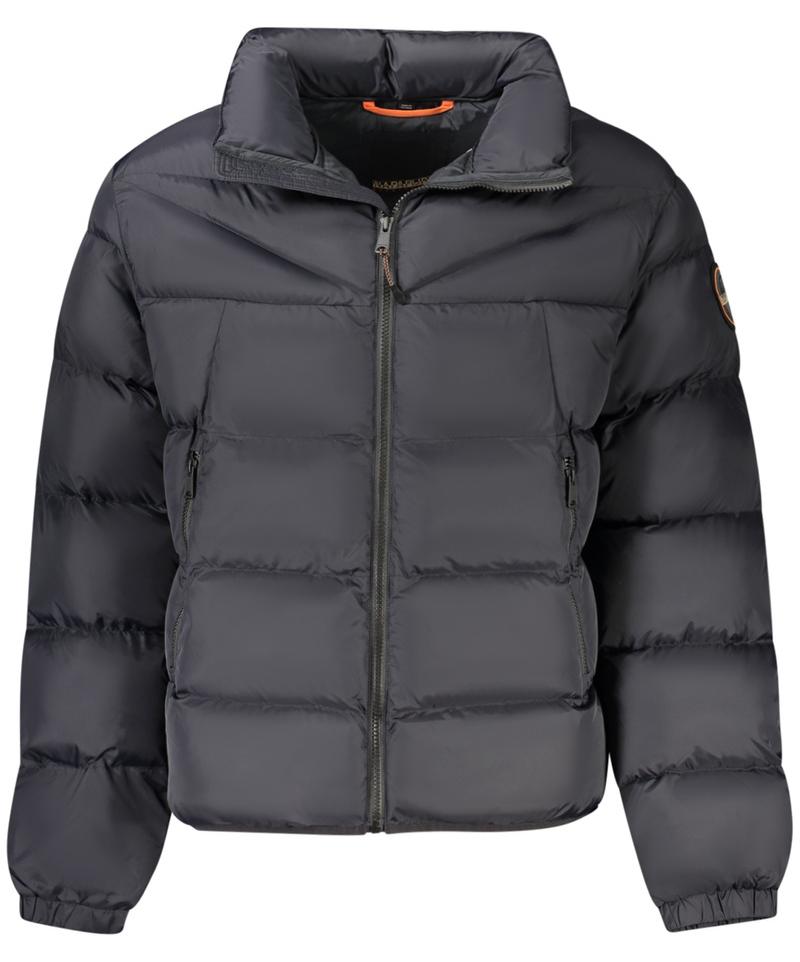
Herrenjacke Schwarz: Nachhaltig, Stilvoll & Praktisch mit TaschenEntdecken Sie die stilvolle und nachhaltige Herrenjacke in elegantem Schwarz: Diese Jacke vereint Praktikabilität und modernes Design. Ausgestattet mit langen Ärmeln und einem entspannten Schnitt, bietet sie optimalen Komfort. Praktische Details wie 2 Außentaschen und 1 Innentasche sorgen für ausreichend Stauraum, während eine dezente Applikation dem Design das gewisse Etwas verleiht. Ein durchgehender Reißverschluss sorgt für einfaches An- und Ausziehen. Hergestellt aus 70% recycelten Materialien, setzt diese Jacke ein Statement für Umweltbewusstsein und Stil. Perfekt für alle, die Nachhaltigkeit und Mode miteinander verbinden möchten. Material: 100 % Polyamid übersetzt in Deutsch. Atmungsaktivität: Ja . Auskleidung: Synthetik. Farbe: Graphit. Form: Klassisch. Füllstoff: 100% polyester. Hauptfarbe: Graphit. Imprägnation: Ja . Kapuze: Mangel. Material: Synthetik. Membran: Nein. Nutzertyp: Damen. Reflektierend: Nein. Saison: Winter. System: ocieplenie stałe. Ventilation: Ja . Wasserdich326,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
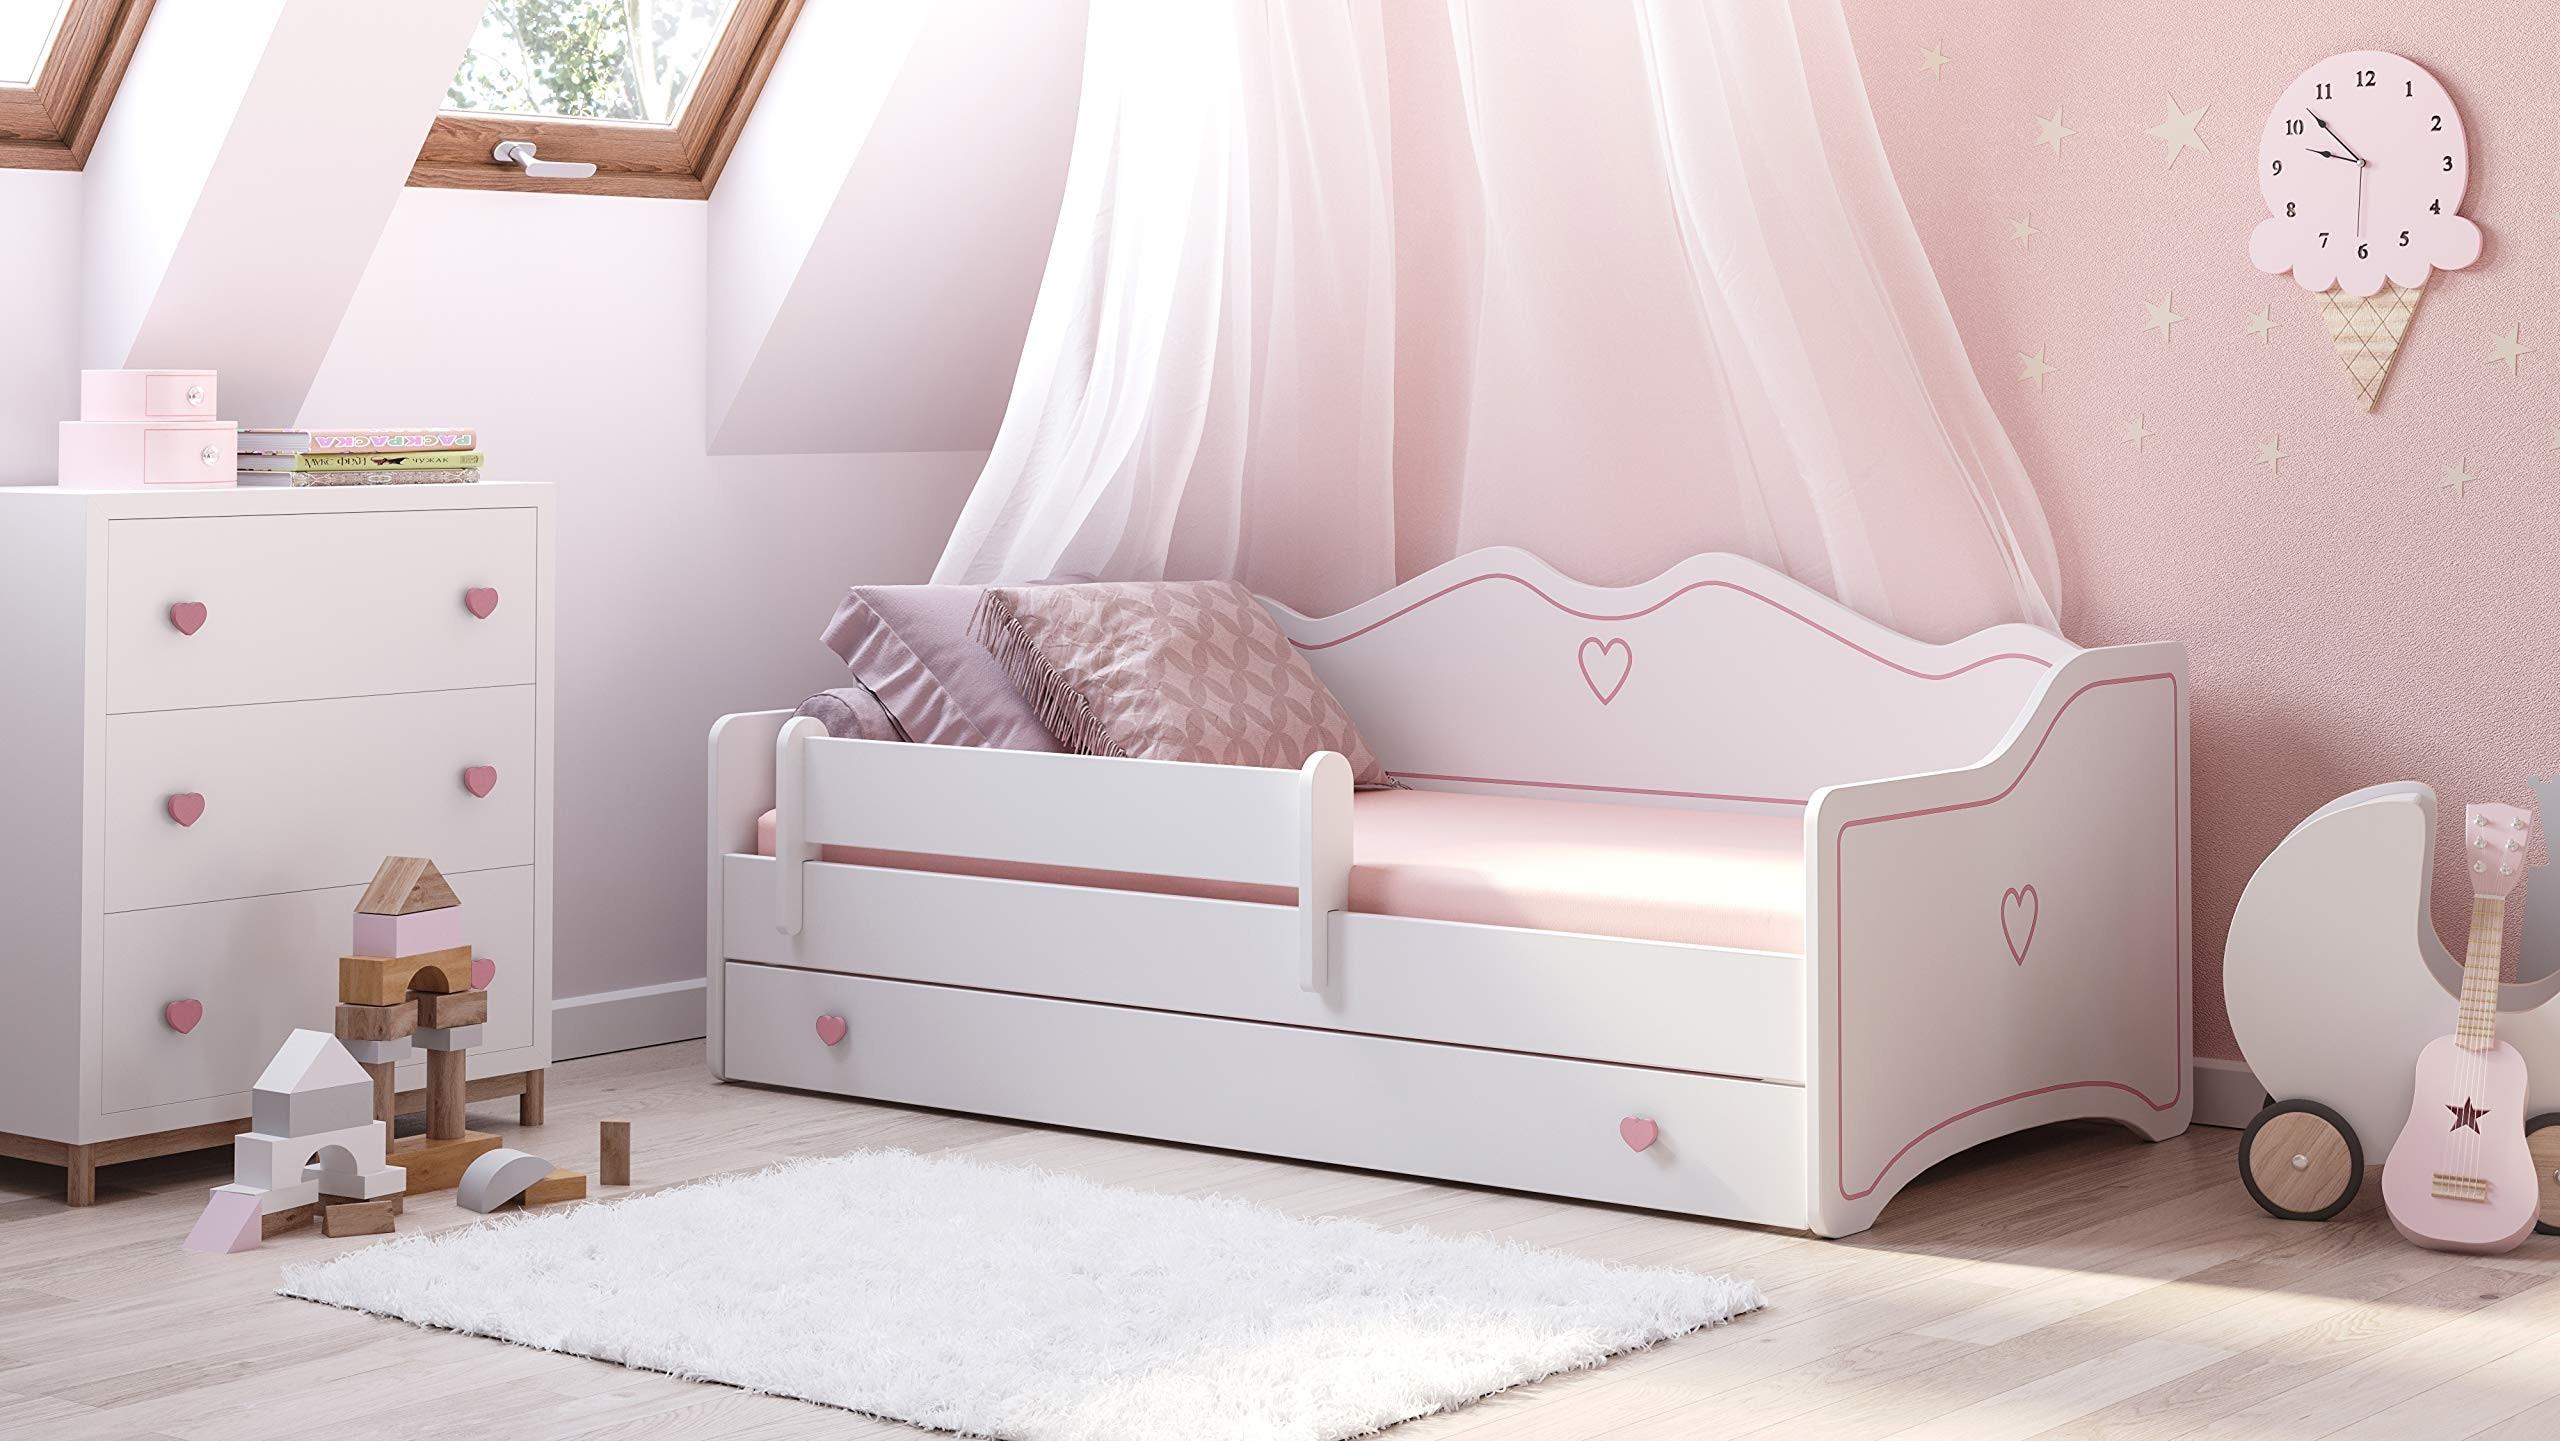
Kinderbett mit Schublade, stilvoll und praktisch, 180x80 cmDieses stilvolle Kinderbett ist perfekt für ein Mädchenzimmer und bietet sowohl Komfort als auch praktischen Stauraum. Das Bett ist aus hochwertigem Material gefertigt und verfügt über eine stabile Konstruktion.EigenschaftenAbmessungen: 180 x 80 cmInklusive Schublade für zusätzlichen StauraumSicheres Design mit abgerundeten KantenDieses Bett ist ideal für Kinder, die gerne ihren eigenen Raum haben.SpezifikationenEmpfohlene maximale Belastung: 110 kgWichtige InformationenMontageanleitung im Lieferumfang enthaltenKompatibel mit Standard-MatratzengrößenWählen Sie dieses schöne Kinderbett und schaffen Sie für Ihr Kind eine angenehme und sichere Schlafumgebung.438,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwarze, kleine Umhängetasche für Damen - stilvoll und praktischDiese Umhängetasche verleiht jedem Outfit einen Hauch von raffinierter Eleganz. Gefertigt aus Saffiano-Leder mit glatter Oberfläche, zeichnet sie sich durch elegante, gefaltete Seitenteile, mehrere Taschen und einen Verschluss mit Klickmechanismus für die sichere Aufbewahrung Ihrer Gegenstände aus. Perfekt, um ultra-feminine Looks zu vervollständigen.432,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt bereitstellungszinsen?
Wer zahlt Bereitstellungszinsen? Bereitstellungszinsen werden in der Regel von Kreditnehmern gezahlt, wenn sie einen Kredit in Anspruch nehmen, aber die Auszahlung des gesamten Betrags verzögern. Diese Zinsen dienen als Ausgleich für die Bereitstellung des Geldes durch die Bank, das in dieser Zeit nicht anderweitig verwendet werden kann. Die Höhe der Bereitstellungszinsen kann je nach Kreditinstitut und Vertrag variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
-
Was kosten bereitstellungszinsen?
Bereitstellungszinsen sind Zinsen, die anfallen, wenn ein Kreditnehmer einen Kredit nicht wie vereinbart abruft und das Geld stattdessen beim Kreditgeber "bereitgestellt" wird. Die Höhe der Bereitstellungszinsen kann je nach Kreditvertrag und Kreditgeber variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des nicht abgerufenen Kreditbetrags. Es ist wichtig, die genauen Konditionen des Kreditvertrags zu prüfen, um zu erfahren, wie hoch die Bereitstellungszinsen sind und unter welchen Umständen sie anfallen. **
-
Sind bereitstellungszinsen zulässig?
Sind Bereitstellungszinsen zulässig? Bereitstellungszinsen sind grundsätzlich zulässig, wenn sie vertraglich vereinbart wurden und im Rahmen der gesetzlichen Vorgaben liegen. Sie dienen dazu, den Kreditgeber für entgangene Zinsen zu entschädigen, wenn der Kreditnehmer das Darlehen nicht sofort in Anspruch nimmt. Allerdings dürfen die Bereitstellungszinsen nicht übermäßig hoch sein und müssen transparent und nachvollziehbar sein. Es empfiehlt sich daher, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit einem Experten zu klären, ob die Bereitstellungszinsen angemessen sind. **
-
Wann fallen bereitstellungszinsen an?
Bereitstellungszinsen fallen in der Regel an, wenn ein Kreditnehmer einen Kredit in Anspruch nimmt, aber die Auszahlung des gesamten Darlehensbetrags verzögert. Dies kann beispielsweise der Fall sein, wenn Baufortschritte nicht wie geplant erfolgen oder Unterlagen nicht rechtzeitig eingereicht werden. Die Bank stellt dem Kreditnehmer dann Bereitstellungszinsen in Rechnung, um die entgangenen Zinsen zu kompensieren. Die genauen Konditionen und Höhe der Bereitstellungszinsen sind in den Kreditverträgen festgelegt und können je nach Bank unterschiedlich sein. Es ist daher wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und in welcher Höhe Bereitstellungszinsen anfallen. **
Ähnliche Suchbegriffe für Bereitstellungszinsen
-
Lindenmann Gürtel Ledergürtel 1000323, schwarz, mit Koppelschnalle, Rindsleder, Länge 110 cmKoppelschnalle zur individuellen Größeneinstellung sowie zum einfachen Öffnen & Schließen Mit robuster, nickelfreier Metallschnalle für einen stabilen Verschluss 3 cm breiter Gürtel aus bombiertem Rindsleder für alle gängigen Arbeitshosen Merkmale: Gürtellänge: 110cm Verschlussart: mit Koppelschnalle, mit Schnellverschluss Material: Echt Leder Farbe: schwarz geeignet für: Herren, Damen weitere Produktinformationen: Material Schnalle: Metall24,86 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Blakläder Gürtel 4033, schwarz, mit Koppelschnalle, aus Baumwolle, Länge 125 cmKoppelschnalle zur individuellen Größeneinstellung sowie zum einfachen Öffnen & Schließen Mit robuster Metallschnalle für einen stabilen Verschluss 4 cm breiter Gürtel aus Baumwolle für angenehmen Tragekomfort Metall-Koppelschnalle mit Blakläder-Prägung auf Koppel und Gürtelband Auch für Outdooraktivitäten wie Wandern, Survival, Campen, sowie als taktischer Gürtel und für Militär geeignet Merkmale: Gürtellänge: 125 cm Verschlussart: mit Koppelschnalle, mit Schnellverschluss Material: Baumwolle Farbe: schwarz geeignet für: Herren, Damen weitere Produktinformationen: Material Schnalle: Metall Materialzusammensetzung Gürtel: Baumwolle28,79 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
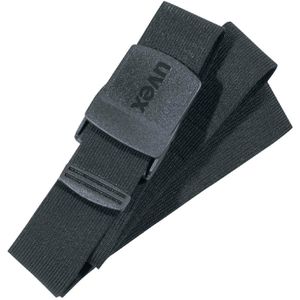
Uvex Gürtel 8917, schwarz, mit Koppelschnalle, aus Polyester, Länge 130 cmKoppelschnalle zur individuellen Größeneinstellung sowie zum einfachen Öffnen & Schließen Mit robuster Kunststoffschnalle für einen stabilen Verschluss 3,8 cm breiter Gürtel aus leicht dehnbarem Polyester für alle gängigen Arbeitshosen Auch für Outdooraktivitäten wie Wandern, Survival, Campen, sowie als taktischer Gürtel und für Militär geeignet Merkmale: Gürtellänge: 130 cm Verschlussart: mit Koppelschnalle, mit Schnellverschluss Material: Polyester Farbe: schwarz geeignet für: Herren, Damen weitere Produktinformationen: Material Schnalle: Kunststoff15,66 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Mathematik praktisch: PränumerikMathematik praktisch: Pränumerik , Im praktischen DIN A5-Format bietet Ihnen dieses Buch umfassende Hinweise zur Unterrichtsgestaltung und zu Lernaktivitäten. Im Fokus stehen die zentralen Themengebiete der Pränumerik: Merkmale von Gegenständen, Vergleich von Gegenständen und Mengen, Gruppen- sowie Reihenbildung. Die vorgestellten Lernaktivitäten beziehen sich dabei auf die ganzkörperlich-somatische, die konkret-handelnde, die bildliche sowie die symbolische Lernebene. Diese breit gefächerte Ausrichtung ermöglicht Schülern vielfältige Zugänge zum Thema und wird damit ihren unterschiedlichen Lernvoraussetzungen gerecht. Dank eines perforierten Rands können alle Seiten des Buchs leicht herausgetrennt und so als praktische Kartei genutzt werden. Auf der beiliegenden CD finden Sie eine umfassende Sammlung an Arbeitsblättern sowie Fotos passend zu den Unterrichtsideen. , Zündkabel & Zündkabelstecker > Elektrik & Zündungen31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden bereitstellungszinsen taggenau berechnet?
Werden Bereitstellungszinsen taggenau berechnet? Bereitstellungszinsen werden in der Regel nicht taggenau berechnet, sondern für den gesamten Zeitraum, in dem ein Darlehen nicht in Anspruch genommen wird. Sie werden oft als Pauschalbetrag für einen bestimmten Zeitraum festgelegt. Die genaue Berechnung kann je nach Kreditinstitut variieren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wie die Bereitstellungszinsen berechnet werden. In einigen Fällen können auch taggenaue Berechnungen vereinbart werden, daher ist es ratsam, dies mit dem Kreditgeber zu klären. **
-
Wann muss ich bereitstellungszinsen zahlen?
Bereitstellungszinsen fallen an, wenn ein Kreditnehmer eine zugesagte Darlehenssumme nicht vollständig in Anspruch nimmt, obwohl er dazu vertraglich verpflichtet ist. Diese Zinsen dienen als Ausgleich für entgangene Zinseinnahmen der Bank, da das Geld nicht wie geplant genutzt wird. Die genauen Konditionen für Bereitstellungszinsen sind im Darlehensvertrag festgelegt und können je nach Bank und Vertrag variieren. Es ist wichtig, sich vor Vertragsabschluss über die Bedingungen für Bereitstellungszinsen zu informieren, um unangenehme Überraschungen zu vermeiden. In der Regel werden Bereitstellungszinsen fällig, sobald die vereinbarte Auszahlungsfrist überschritten wird. **
-
Wie hoch sind die bereitstellungszinsen?
Die Höhe der Bereitstellungszinsen kann je nach Bank und Vertrag variieren. In der Regel liegen sie zwischen 0,25% und 0,5% pro Monat des noch nicht ausgezahlten Darlehensbetrags. Diese Zinsen werden fällig, wenn ein Kredit bereits genehmigt wurde, aber noch nicht vollständig abgerufen wurde. Die Bereitstellungszinsen dienen dazu, die Bank für die Bereithaltung des Darlehensbetrags zu entschädigen. Es ist daher wichtig, die genauen Konditionen im Kreditvertrag zu prüfen, um unerwartete Kosten zu vermeiden. **
-
Wie hoch dürfen bereitstellungszinsen sein?
Wie hoch Bereitstellungszinsen sein dürfen, hängt von verschiedenen Faktoren ab. Generell gibt es keine gesetzliche Obergrenze für Bereitstellungszinsen, jedoch müssen sie angemessen sein. In der Regel bewegen sich Bereitstellungszinsen zwischen 0,25% und 0,5% pro Monat. Bei Baufinanzierungen können sie jedoch auch höher ausfallen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls mit dem Anbieter zu verhandeln, um überhöhte Zinsen zu vermeiden. In jedem Fall sollten Verbraucher darauf achten, dass die Bereitstellungszinsen transparent und nachvollziehbar sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.